
Os medicamentos se consolidaram como o principal motor de crescimento do canal farma em 2026. Segundo dados do estudo “Principais Tendências e Movimentações Canal Farma”, divulgado pela NielsenIQ, a categoria responde por 75% do crescimento total do canal em valor no ano móvel analisado, com destaque para os medicamentos prescritos, que concentram 55% da contribuição para o crescimento dentro do segmento farmacêutico.
Dentro do mix de receita das farmácias, os medicamentos representam 70,6% do faturamento total do canal, seguidos por higiene e beleza (22,7%), alimentos e bebidas (5,1%) e outros (1,6%).
Canetas emagrecedoras dominam o ranking
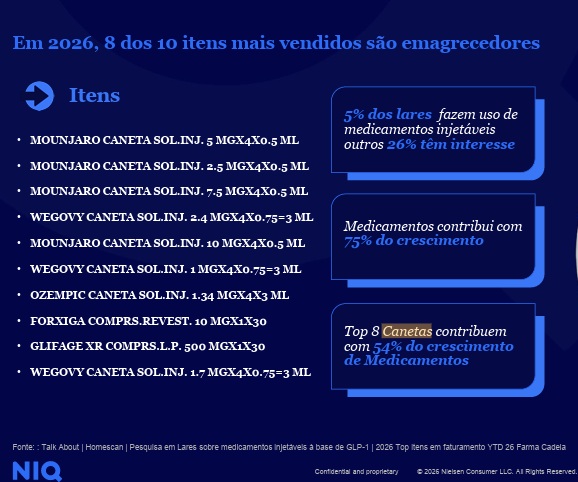
O fenômeno mais expressivo no segmento de medicamentos em 2026 é, sem dúvida, a ascensão dos agonistas do receptor de GLP-1, popularmente conhecidos como canetas emagrecedoras. No ano corrente, oito dos dez itens de maior faturamento no canal farma são medicamentos dessa classe.
A lista dos mais vendidos é encabeçada pelo Mounjaro (tirzepatida) em diferentes concentrações, seguido pelo Wegovy (semaglutida) e pelo Ozempic (semaglutida). O Forxiga (dapagliflozina), antidiabético oral, e o Glifage XR (metformina) completam o top 10.
As canetas emagrecedoras respondem individualmente por 54% do crescimento de toda a cesta de medicamentos no canal farma, um dado que evidencia o impacto sem precedentes dessa classe terapêutica sobre o desempenho das farmácias brasileiras.
A penetração dos medicamentos injetáveis à base de GLP-1 atingiu 5% dos lares brasileiros monitorados, com outros 26% dos domicílios declarando interesse em adotar o tratamento. Trata-se de uma demanda latente significativa, que indica que o pico de adoção dessa classe pode ainda não ter sido atingido.
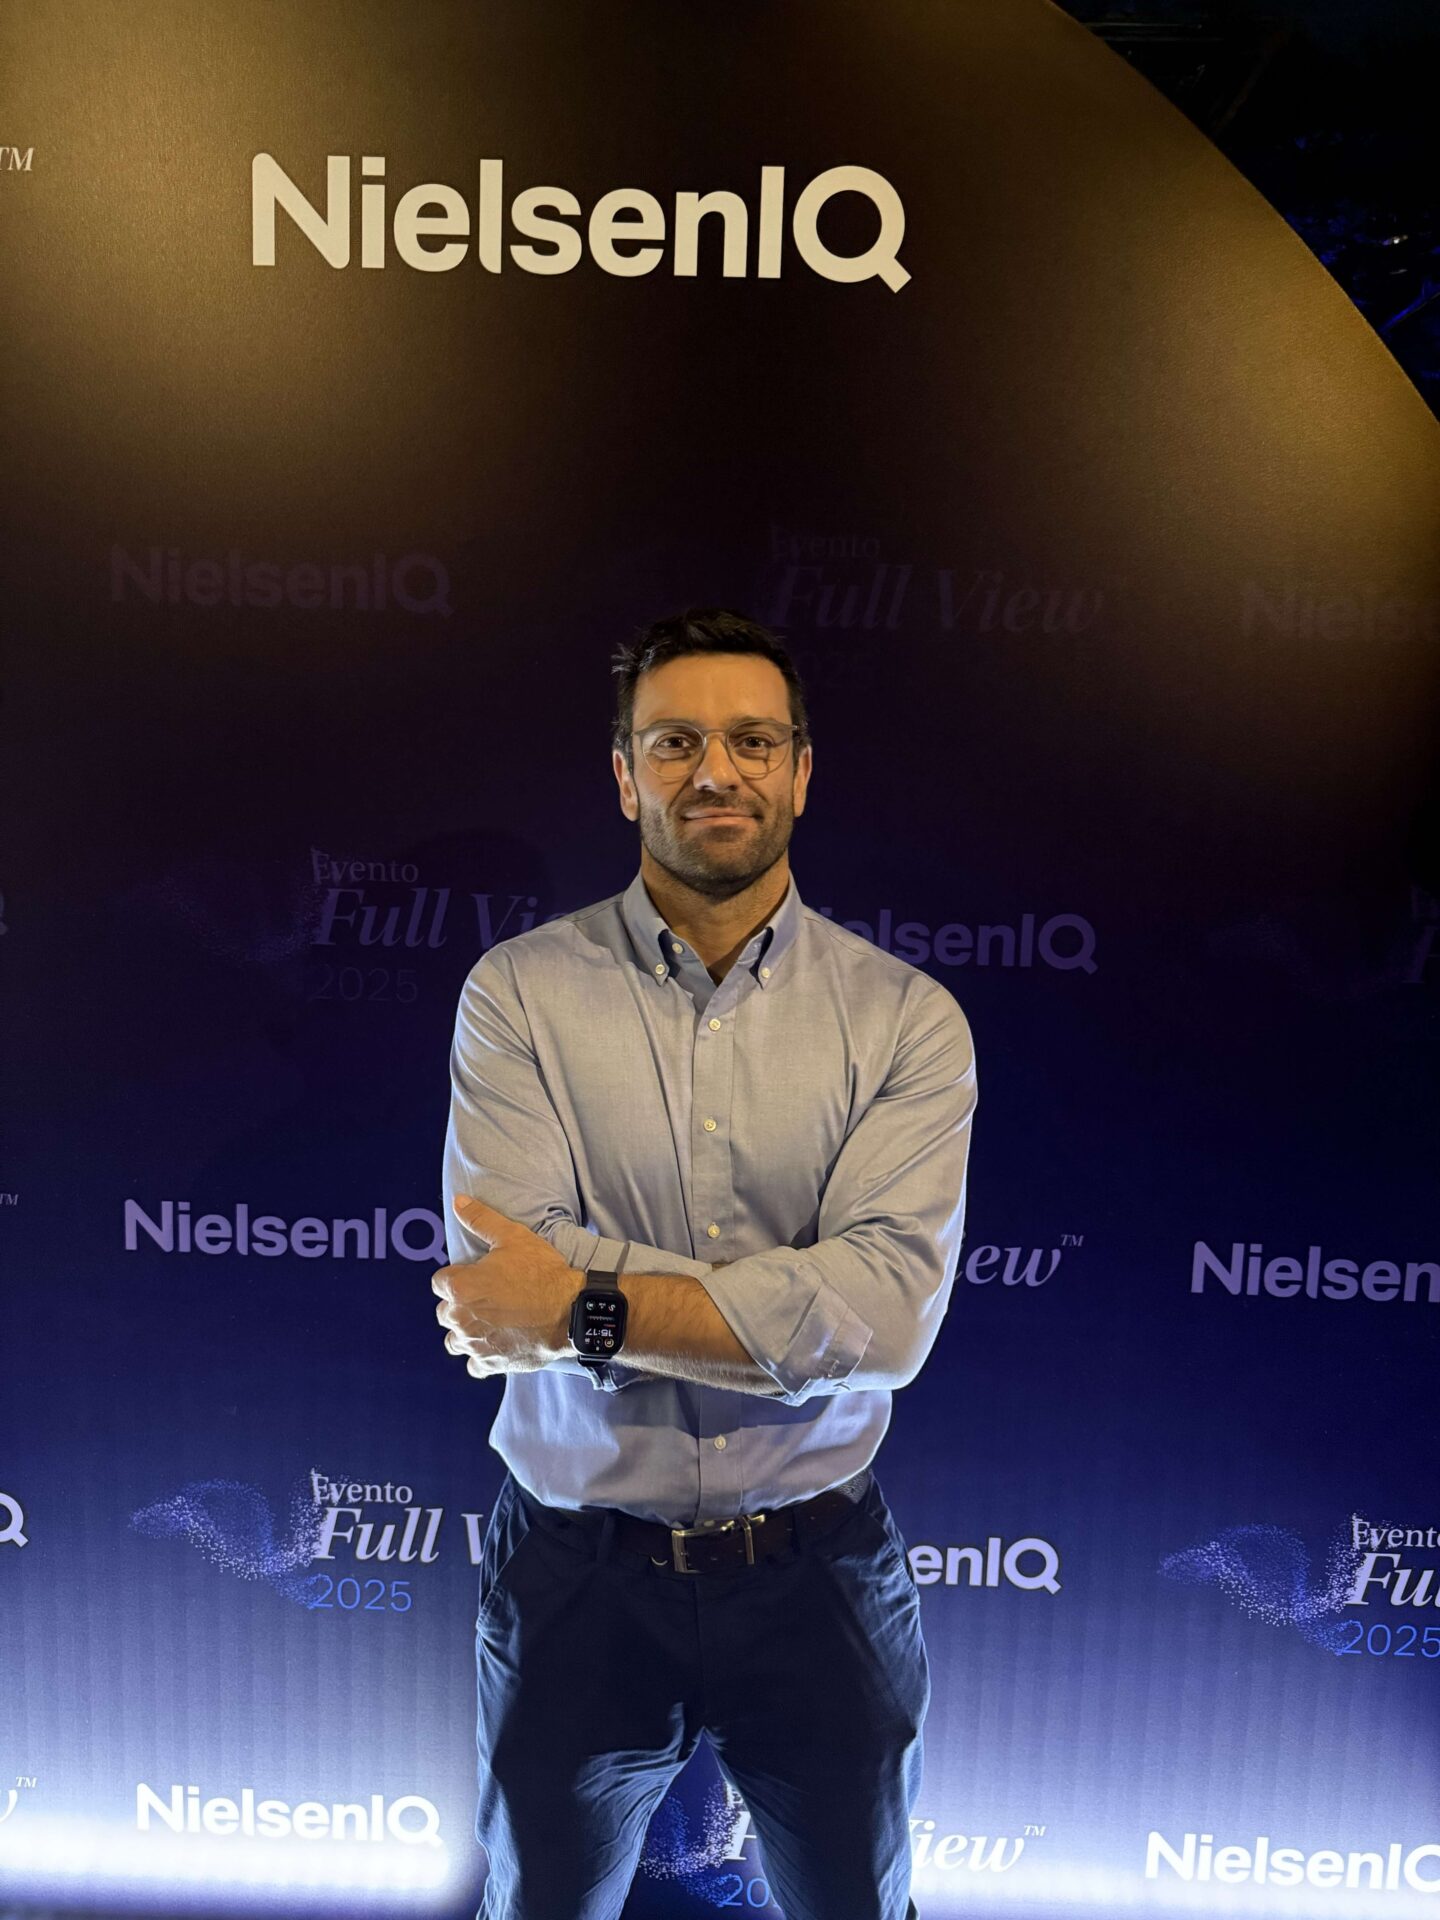
“As canetas emagrecedoras se tornaram o principal fenômeno do canal farma em 2026. O que observamos é que elas não apenas impulsionam o faturamento das farmácias, mas também refletem uma transformação mais ampla do consumidor brasileiro, que está cada vez mais disposto a investir em saúde, bem-estar e qualidade de vida. Com a ampliação do acesso e a redução gradual dos preços, a tendência é que essa categoria continue desempenhando um papel relevante no crescimento do setor nos próximos anos”, disse, ao Guia da Farmácia, o diretor de atendimento ao varejo da NielsenIQ, Domenico Tremaroli Filho (foto).
O impacto do vencimento da patente da semaglutida
Um ponto de atenção relevante para o setor é o impacto do vencimento da patente da semaglutida, ocorrido em março de 2026 no Brasil. Os dados da NielsenIQ mostram que, a partir de então, o Ozempic e o Wegovy passaram a registrar queda nos preços médios: em abril de 2026, a variação de preço foi de -11,5%, e em maio atingiu -13,8%, reflexo da chegada de versões genéricas e do aumento da pressão competitiva.
Paralelamente, a importância promocional de Ozempic e Wegovy saltou de 7% em janeiro de 2026 para 46,6% em maio, indicando que os fabricantes passaram a recorrer mais intensamente a promoções para sustentar volume diante da concorrência crescente.
O Mounjaro (tirzepatida), por sua vez, também intensificou a atividade promocional para manter a liderança de mercado, com importância de vendas promocionais chegando a 30,4% em maio de 2026.
Crônicos e antidiabéticos sustentam frequência
Além das canetas emagrecedoras, os medicamentos para doenças crônicas, especialmente diabetes e hipertensão, desempenham papel central na frequência de compras no canal farma. Segundo estimativa mencionada no relatório da NielsenIQ, aproximadamente 60 milhões de pacientes no Brasil convivem com pelo menos uma doença crônica.
Dos 20 itens mais vendidos em unidades no canal, 45% são destinados ao tratamento de diabetes e hipertensão.
Analgésicos, respiratórios e a linha gastrointestinal também figuram com destaque entre os mais vendidos.
O antidiabético oral lidera as vendas em unidades, enquanto 10% do crescimento em volume de medicamentos se concentra em apenas três itens voltados ao controle de hipertensão e diabetes.
Genéricos, prescritos e tipos de farmácias
Outro movimento relevante dentro da categoria de medicamentos é o avanço dos genéricos, especialmente em classes como analgésicos, anticolesterolêmicos, gastroenterológicos e anti-hipertensivos. A NielsenIQ aponta que os genéricos estão impulsionando o crescimento em volume nessas categorias, sobretudo nos momentos em que as marcas de referência realizam reajustes de preço.
O crescimento dos genéricos é interpretado como um sinal de amadurecimento do mercado e de maior sensibilidade ao preço por parte do consumidor, movimento que se alinha ao contexto macroeconômico de pressão sobre a renda.
Já análise por tipo de operação revela diferenças relevantes no mix de crescimento. Nas grandes redes, os medicamentos respondem por 82% da contribuição para o crescimento, percentual superior à média do canal (77%). Nas farmácias de galeria ou de menor porte, essa contribuição cai para 35%, indicando um perfil de mix mais equilibrado entre medicamentos e demais categorias.