
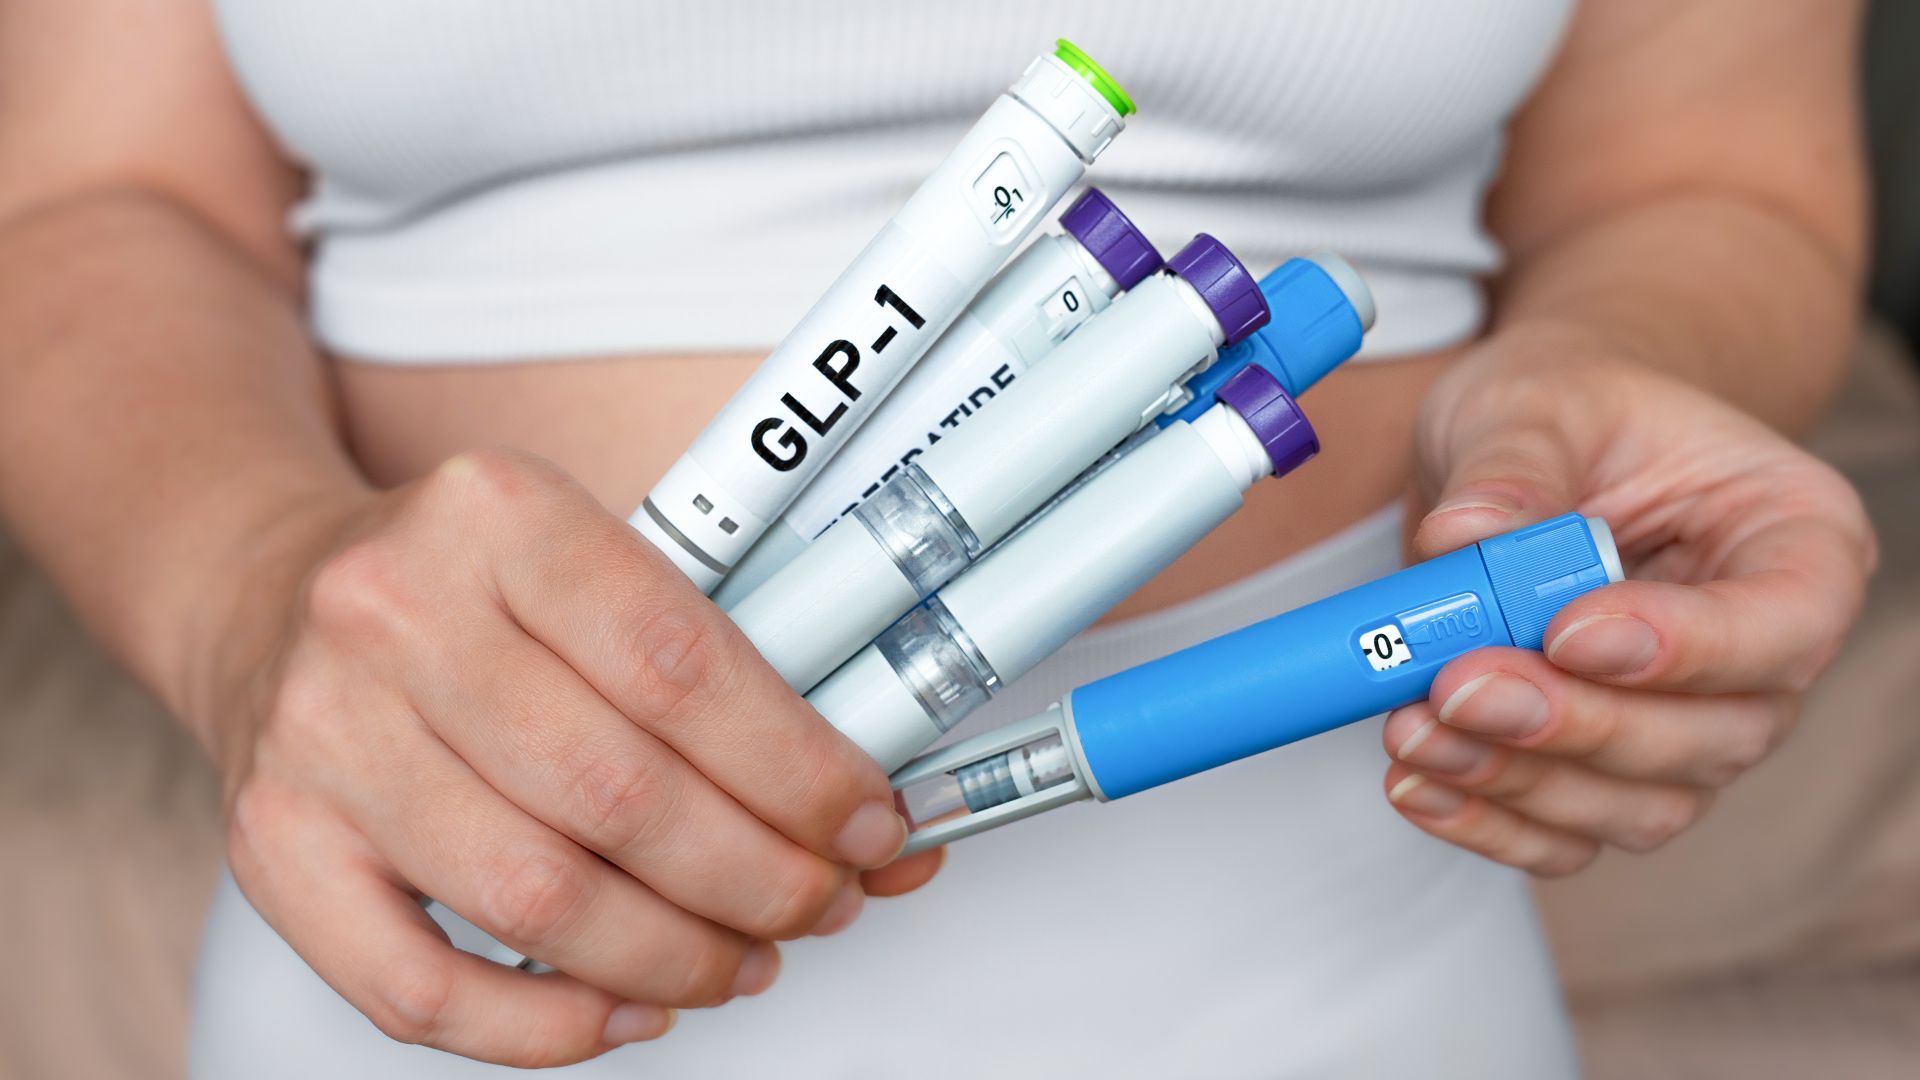
O governo federal sinalizou a intenção de disponibilizar medicamentos agonistas de GLP-1, as chamadas canetas emagrecedoras, gratuitamente pelo Sistema Único de Saúde (SUS) para pacientes com obesidade que tenham indicação médica. O anúncio, feito pelo presidente Luiz Inácio Lula da Silva, ainda não tem protocolo clínico definido, critérios de elegibilidade estabelecidos, cronograma, estrutura de aquisição ou orçamento divulgados pelo Ministério da Saúde.
Público potencial é enorme
A obesidade afeta cerca de um quarto dos adultos brasileiros, o que representa dezenas de milhões de potenciais pacientes. Um eventual programa do SUS, no entanto, quase certamente começaria com uma população elegível consideravelmente mais restrita, segundo analisa relatório divulgado pelo BTG Pactual.
Como parte das iniciativas já em curso, o governo conduz o estudo Real-Bari com 250 pacientes do SUS portadores de obesidade grave ou obesidade associada a comorbidades, com foco inicial em pessoas que, de outra forma, necessitariam de cirurgia bariátrica.
Mercado privado em transformação
Em paralelo à movimentação no setor público, o mercado privado de GLP-1 já passa por mudanças expressivas. O relatório do BTG Pactual aponta que o fim da exclusividade da semaglutida, em março de 2026 no Brasil, desencadeou uma onda de novas aprovações e aumento da concorrência. Somente em 2026, 14 novos medicamentos injetáveis para diabetes e obesidade foram aprovados no país, sendo dez à base de semaglutida, três de liraglutida e uma nova apresentação do Mounjaro, da Eli Lilly.
Entre os produtos recém-aprovados pela Agência Nacional de Vigilância Sanitária (Anvisa) estão o Ozivy e a semaglutida genérica da EMS, o Semaclique e a semaglutida genérica da Germed, e o Semavy, da Hypera/Mantecorp, além de Owozy, Seemasun, Zempneo e Orsema. É importante destacar, contudo, que vários desses novos produtos com base em semaglutida possuem aprovação da Anvisa para diabetes tipo 2, e não especificamente para obesidade.
Impacto para as farmácias
A questão central para as farmácias é como o programa do SUS irá, de fato, distribuir os medicamentos. Uma estrutura centralizada de aquisição e dispensação por unidades públicas de saúde poderia concorrer com as farmácias privadas por parte do volume. Já um modelo que envolvesse farmácias varejistas credenciadas criaria uma dinâmica diferente. Até o momento, o governo ainda não definiu esse formato.
No mercado comercial, além das marcas já consolidadas como Ozempic e Wegovy, da Novo Nordisk, e o Mounjaro, da Lilly, a chegada de novos concorrentes intensifica a disputa no varejo farmacêutico.
A combinação de preços em queda, oferta crescente e potencial ampliação do acesso via SUS pode, na avaliação do banco de investimentos BTG Pactual, acelerar de forma expressiva a penetração da categoria no Brasil. A instituição financeira estima que os medicamentos GLP-1 representam um mercado de grande potencial e com elevada elasticidade de volume à medida que a acessibilidade aumenta. A expectativa é de que a categoria continue a ser um dos principais vetores de crescimento para o varejo farmacêutico, independentemente de um eventual programa governamental.